Furtul de Identitate în Mediul Digital – Cum acționează atacatorii și cum ne putem proteja – Sorin Stănică
Furtul de identitate a devenit una dintre cele mai profitabile forme de criminalitate informatică. Atacatorii nu mai vizează doar conturi de social media sau parole izolate, ci întregul profil digital al unei persoane. Odată ce obțin suficiente date, acestea pot fi valorificate în diferite moduri: pot comite alte fraude, pot solicita credite bancare, pot deschide conturi, pot face achiziții în numele victimelor, pot declanșa operațiuni de spălare de bani.
Într-o lume în care aproape fiecare individ este un utilizator de internet, aproape în permanență conectat la o multitudine de conturi pe diferite platforme (e-mail, rețele de socializare, cumpărături online, aplicații financiar-bancare etc.), datele personale au devenit o „marfă” de importanță capitală pentru infractorii cibernetici. Ele sunt tranzacționate pe platforme ilicite dedicate și pot fi exploatate în repetate rânduri în funcție de activitățile infracționale ale atacatorilor.
„Datele reprezintă resursa centrală a economiei criminalității cibernetice – fiind căutate, furate, cumpărate și exploatate de o gamă largă de infractori. Acestea sunt relevante pentru o varietate de procese infracționale și aparțin atât persoanelor fizice, cât și entităților private și publice deopotrivă.”
Raport IOCTA 2025 – Internet Organised Crime Threat Assessment (Evaluarea Amenințărilor de Criminalitate pe Internet), realizat de către Europol (Agenția Europeană de cooperare în domeniul aplicării legii).
Internet Organised Crime Threat Assessment (IOCTA) 2025 | Europol
Ce este furtul de identitate în mediul digital
Furtul de identitate apare atunci când o persoană neautorizată obține și folosește în mod nelegitim datele tale personale – nume, prenume, CNP, seria și numărul actului de identitate, adresa, date financiare sau informații de autentificare etc. Aceste date pot fi folosite pentru: solicitarea de credite rapide, deschiderea de conturi bancare, accesarea conturilor existente, realizarea de tranzacții frauduloase.
În acest context, trebuie menționat un aspect: legea penală românească nu reglementează o infracțiune de furt de identitate. Acesta, în funcție de formele de manifestare, poate fi sancționat printr-o serie de infracțiuni prevăzute în Codul Penal și în legi speciale. În funcție de modul în care atacatorul folosește datele tale, faptele sale se pot încadra în mai multe articole din Codul Penal, precum:
Art. 249 – Frauda informatică
Art. 250 – Efectuarea de operațiuni financiare în mod fraudulos
Art. 325 – Falsul informatic
Art. 327 – Falsul privind identitatea
Art. 360 – Accesul ilegal la un sistem informatic
Art. 249 – Frauda informatică
Art. 250 – Efectuarea de operațiuni financiare în mod fraudulos
Art. 325 – Falsul informatic
Art. 327 – Falsul privind identitatea
Art. 360 – Accesul ilegal la un sistem informatic
La nivelul Uniunii Europene, fără a fi statuat în mod distinct, furtul de identitate este definit ca: "obținerea și utilizarea frauduloasă a datelor de identificare ale unei persoane (reale sau decedate), fără consimțământul acesteia, cu scopul de a comite o fraudă sau o altă infracțiune". Se disting aici două elemente componente, care, în mod frecvent, se întrepătrund, în rezoluții infracționale complexe:
Furtul de identitate (Identity Theft) – reprezintă faza de obținere frauduloasă a datelor personale. Este actul prin care cineva intră în posesia datelor tale (prin phishing, hacking, scurgeri de date etc.).
Frauda de identitate (Identity Fraud) – reprezintă faza de utilizare nelegitimă a datelor. Este folosirea acelor date pentru a obține un beneficiu (cum ar fi contractarea unui creditului bancar).
Moduri de operare folosite de atacatori pentru obținerea datelor
Modalitățile prin care atacatorii pot obține, în mod nelegitim, datele noastre personale sunt foarte variate. Este foarte important să înțelegem că, într-o majoritate covârșitoare, acțiunea noastră, ca utilizatori de internet, este capitală.
De foarte multe ori, avem tendința de a „personaliza” atacatorii cibernetici ca fiind „hackerii” izolați, extrem de bine dotați din punct de vedere tehnologic, care „sparg” de la distanță, prin metode tehnice avansate, sistemele noastre și ne fură datele.
În realitate, de cele mai multe ori, ei exploatează veriga cea mai slabă: eroarea umană sau neatenția.
Astfel, prin metode clasice de social engineering (inginerie socială) sau exploatare minimală a tehnologiei, atacatorii ne pun de cele mai multe ori în situația de a ne ceda noi înșine datele.
- Phishing prin e-mail, SMS sau WhatsApp – exemplul cel mai des întâlnit, care, din păcate, continuă să se propage cu succes – Atacatorii ne trimit mesaje care par a fi de la bănci, instituții publice sau companii cunoscute. Mesajele conțin linkuri către site-uri false unde putem fi păcăliți să introducem date personale sau bancare.
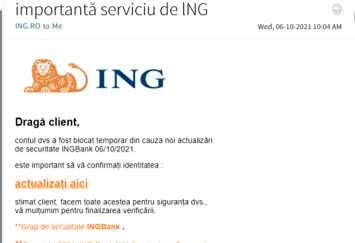
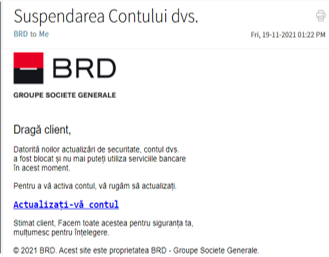
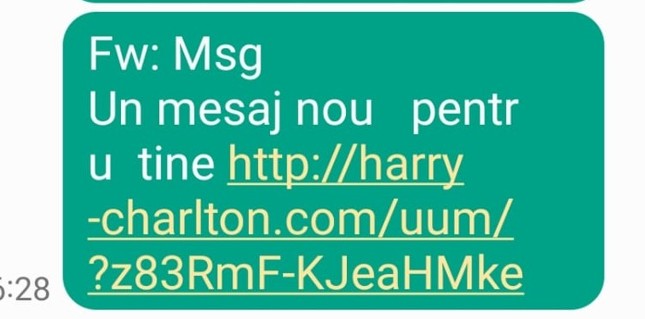
- Falsificarea identității prin apeluri telefonice (vishing) – infractorii se prezintă ca angajați ai băncii, ai poliției ori altor instituții și îți cer date personale sub diferite pretexte, precum: verificări urgente, actualizare date, aprobarea unui credit, investigarea unei fraude etc.
- Furtul de date din conturi compromise – de multe ori, compromiterea unui cont – de e-mail, pe o platformă de comerț online ori rețea de socializare – poate conduce la acces extins al atacatorilor la mai multe conturi și, implicit, date ale utilizatorului. Dacă folosești aceeași parolă peste tot, atacatorii pot accesa conturi de e-mail sau cloud, unde găsesc documente scanate, contracte, facturi, pe care le pot folosi pentru a-ți construi un profil complet.
- Site-uri false de anunțuri sau concursuri – victimele sunt atrase să completeze formulare cu date personale pentru a „ridica un premiu” sau a „finaliza o comandă”. În mod frecvent, în ultimii ani, s-au înmulțit tentativele de fraudă care se bazează pe false potențiale câștiguri sau promoții, promovate prin anunțuri online. Un exemplu în acest sens a fost și articolul: ATENȚIE: „Oferte” de telefoane la 50 de lei pe Facebook? Cum funcționează noua fraudă care îți golește cardul!. Astfel, atacatorii pot culege datele pe care utilizatorii de bună credință sunt induși în eroare să le introducă pe aceste site-uri.
- Atacuri asupra rețelelor Wi-Fi publice – conexiunile nesecurizate permit interceptarea traficului și capturarea datelor transmise. De multe ori, din dorința de a ne conecta la internet, accesăm rețele publice de Wi-Fi. Deseori, aceste rețele nu sunt securizate și ne putem expune unei capcane digitale care ne poate pune în pericol datele. Aceste rețele pot fi accesate și compromise sau chiar create în mod special de către atacatori cu intenția de a sustrage datele celor care se conectează.
- Utilizarea de software malițios (virus, trojan, spyware etc) – prin descărcarea și folosirea unor programe din surse necunoscute, insuficient verificate, utilizatorii se pot expune riscului de a-și instala pe dispozitive programe de tip malware. Acestea vor fi exploatate de către atacatori pentru a ne sustrage date personale.
Cum folosesc atacatorii datele pentru a accesa credite bancare
„Digitalizarea rapidă a vieții de zi cu zi, inclusiv în comerțul cu amănuntul, serviciile publice, serviciile financiare, interacțiunile sociale și comunicare, a generat un volum tot mai mare de informații stocate în sisteme digitale și în mediul online. Aceste informații sunt vulnerabile în fața exploatării. În plus, complexitatea crescută a majorității infrastructurilor digitale, combinată cu viteza tranziției și nivelul insuficient de alfabetizare digitală al utilizatorilor, face ca tot mai multe sisteme să fie vulnerabile în fața atacurilor cibernetice care vizează aceste date.”
Raport IOCTA 2025
Odată ce au suficiente informații, infractorii nu acționează haotic; ei urmează un model de afaceri clar pentru a extrage valoare maximă din fiecare informație furată. Iată principalele moduri în care atacatorii „capitalizează” datele furate:
- Monetizarea directă – frauda imediată
Acesta este cel mai rapid mod de a face profit. Atacatorul folosește datele pentru a accesa direct banii victimei.
- Îți golesc conturile – folosirea credențialelor de e-banking pentru a transfera fonduri.
- Fac cumpărături online cu banii tăi – utilizarea datelor de card (număr, expirare, CVV) pentru achiziții pe site-uri care nu au implementat 3D Secure.
- Contractează credite rapide în numele tău – folosirea datelor pentru a lua împrumuturi care sunt aprobate aproape instantaneu.
- Utilizarea frauduloasă pentru a crea conturi false, folosind imaginea persoanelor a căror identitate au furat-o
Aceasta este o formă de agresiune digitală care trece dincolo de pierderea banilor, atingând reputația și demnitatea unei persoane. Utilizarea imaginii tale (fotografii, clipuri video) pentru a crea clone digitale este o metodă prin care atacatorii câștigă încrederea altor victime, folosindu-se de chipul tău ca de un scut de credibilitate. Deseori, aceste clone digitale sunt folosite pentru a genera noi fraude.
- Utilizarea datelor personale ale unor persoane reale, obținute în mod nelegitim, pentru a acoperi comiterea unor infracțiuni
Aceasta este una dintre cele mai cinice utilizări ale furtului de identitate. În acest scenariu, atacatorul nu vrea neapărat să îți fure banii tăi, ci vrea să folosească numele tău ca pe un „paravan” pentru a-și ascunde urmele atunci când comite infracțiuni grave. Iată cum funcționează acest mecanism:
- Cărăușii de bani (Money Mules) involuntari – infractorii îți folosesc identitatea pentru a deschide un cont bancar online sau un portofel digital (ex: Revolut, Wise, Binance). Astfel, banii proveniți din săvârșirea de infracțiuni (criminalitate informatică, droguri, trafic de persoane) sunt virați în acest cont pe numele tău. Ulterior, banii sunt transferați rapid mai departe sau transformați în criptomonede. Devii, în acest mod, complice involuntar la spălarea de bani pentru rețele de criminalitate organizată!
- Crearea de infrastructură pentru atacuri cibernetice – infractorii au nevoie de resurse tehnice pentru a lansa atacuri. Astfel, ei pot folosi datele tale de identificare și cardul tău pentru a închiria servere (VPS), domenii web sau servicii de VPN. Odată aceste resurse utilizate în scop infracțional, în cazul unei investigații, autorii vor fi protejați, anchetatorii fiind conduși către identitatea ta.
- Datele furate sunt folosite pentru a facilita mișcarea infractorilor fără a lăsa urme personale – în acest caz, autorii folosesc, pur și simplu, datele tale în situația în care sunt nevoiți să interacționeze cu o entitate legală dintr-o zonă în care comit infracțiuni (sunt depistați în trafic, trebuie să închirieze o mașină sau o locuință). Astfel, în evidențe, suspectul va fi asociat cu datele tale și poți ajunge chiar la situația extremă de a se emite amenzi sau mandate de arestare pe numele tău!
- Vânzarea pe piața neagră (Dark Web)
Multe grupări de infractori nu folosesc datele ei înșiși, ci se ocupă doar cu „recoltarea” și comercializarea lor. Ei funcționează ca niște angrosiști ilegali de date, astfel:
- vânzarea în masă de baze de date cu milioane de e-mailuri și parole către alți infractori care se ocupă cu atacuri de tip phishing, malware etc.
- pachete „Fullz” – un „Fullz” este un dosar complet despre un utilizator (nume, CNP, adresă, număr de telefon, e-mail, eventual conturi bancare). Acestea sunt vândute la prețuri care variază în funcție de cât de „proaspete” și complete sunt.
Cum te poți proteja împotriva furtului de identitate și a consecințelor sale
- Evită accesarea linkurilor din mesaje nesolicitate – Linkurile din e-mailuri, SMS-uri sau mesaje pe rețelele sociale sunt porțile prin care atacatorii îți fură datele.
De ce este periculos? Aceste linkuri te duc, de obicei, pe site-uri clonate (care arată identic cu cel al băncii sau platformei pe care o imită) sau pot descărca automat malware pe dispozitivul tău.
Ce să faci? Dacă primești o alertă de la bancă, sau o notificare de ștergere a contului nu apăsa pe link! Închide mesajul, deschide browserul și scrie tu manual adresa oficială a băncii sau folosește aplicația oficială de pe telefon. Regulă de aur! Nicio instituție serioasă nu îți va cere date sensibile (PIN, parole, coduri) printr-un link în SMS.
- Folosește autentificarea în doi pași (2FA) – autentificarea în doi pași adaugă un plus de securitate peste parola ta. Aceasta presupune că nu poți accesa contul fără un cod unic suplimentar pe care îl primești pe telefon sau într-o aplicație de autentificare dedicată (precum Google Authenticator sau Microsoft Authenticator). Astfel, chiar dacă un atacator îți află parola, el nu poate intra în cont fără al doilea cod.
- Evită conectarea la Wi-Fi public pentru operațiuni sensibile (transfer de bani, cumpărături etc.) – Rețelele Wi-Fi gratuite din cafenele, aeroporturi sau parcuri sunt adesea nesecurizate. Un atacator conectat la aceeași rețea poate intercepta tot traficul de date dintre telefonul tău și internet (atac de tip Man-in-the-Middle). Îți poate vedea parolele sau datele cardului în timp ce faci cumpărături. Folosește datele mobile (4G/5G) pentru banking sau cumpărături. Dacă ești obligat să folosești Wi-Fi public, utilizează întotdeauna un VPN (Virtual Private Network) care îți criptează tot traficul.
- Monitorizează-ți constant conturile online – Detectarea timpurie a unei tranzacții frauduloase poate face diferența între o mică neplăcere și un dezastru financiar. Activează notificările de tip Push în aplicația bancară pentru orice plată făcută. Verifică în mod constant istoricul tranzacțiilor. Dacă observi tranzacții necunoscute, blochează imediat cardul din aplicație.
- Nu trimite fotografii ale actului de identitate prin aplicații de chat – Evită pe cât posibil trimiterea copiei CI. Dacă este absolut necesar, folosește funcția de View Once (vizualizare unică) sau mesaje care se auto-distrug. De asemenea, aplică o mențiune pe poză (scrie peste ea, fără a acoperi datele critice: Exclusiv pentru contractul X).
- Limitează informațiile publice de pe rețelele sociale – fiecare detaliu postat public este o piesă de puzzle pentru un infractor. Numele de fată al mamei, primul animal de companie sau liceul absolvit sunt adesea răspunsuri la întrebările de securitate pentru recuperarea parolelor. Atacatorii fac profiling pe baza postărilor tale pentru a obține cât mai multe date. Astfel, își cresc șansele să te inducă în eroare și să te prindă în capcana unui atac cibernetic.
- Verifică periodic istoricul de credit – Furtul de identitate, în mod special atunci când este utilizat pentru credite/conturi bancare este „invizibil” până când apar restanțele. Verificarea istoricului este singura metodă de a vedea dacă cineva a împrumutat bani sau a deschis conturi bancare în numele tău.
De ce este important? Poți avea un credit activ de 6 luni fără să știi, până când te trezești cu conturile poprite.
Ce să faci? În România, poți solicita gratuit propriul raport de credit prin portalul Biroului de Credit. Verifică secțiunea de Interogări; dacă vezi bănci sau IFN-uri la care nu ai aplicat niciodată pentru un credit/credit, este un semn clar de furt de identitate.
Concluzie
Furtul de identitate nu este doar o problemă tehnică, ci una socială și financiară, cu impact direct asupra vieții oamenilor. Într-o lume în care aproape totul se mută online, protejarea identității digitale devine la fel de importantă ca protejarea bunurilor fizice. Prin educație, vigilență și măsuri preventive, riscurile pot fi reduse semnificativ.
Autor:
Sorin STĂNICĂ – specialist în prevenirea criminalității